
最近,中国人民大学区域国别研究院院长、国际关系学院副院长翟东升在新浪新闻《一虎谈》节目中提出:依据人口统计规律推演,2027 至 2030 年间内地楼市将迎来一波反弹;但机会并非全国普涨,而在年轻人口持续流入的一线和强二线城市 ——1985 年前后出生的人群届时进入置换改善高峰,60 后父母步入养老阶段需要随迁,好房子与远郊养老房可能先修复。
同一阵营:时间点与逻辑相近的多方判断
翟东升的 "窗口论" 并非孤论,几家机构和学者的时间表几乎重叠。
高盛在 2026 年 10 月发布的《2027 年展望:四大关键转折点推动向 2035 年新均衡迈进》中判断:一线城市有效可售供给将于 2027 年率先收缩,全国新房可售资源 2028 年出现断崖;价格 2029 年前后企稳,2031 年后年均约 3% 温和回升,并上调上海、深圳到 2028 年累计涨幅预测至 20%。
经济学者马光远看法相近:2031 年前后北上广深核心区回到前高 "没有太大悬念",但他提出 "三个 20%"—— 未来只有约 20% 的城市、20% 的板块、20% 的房产真正具备资产价值。1998 年住房制度改革课题组原组长孟晓苏在接受《华夏时报》专访时打过比方:房子从 10 楼摔到 3 楼用了 5 年,从 3 楼爬回 10 楼也要 4 到 5 年;若底部在 2025 年底至 2026 年初确认,修复期正好落在 2029 至 2030 年,且仅限核心城市核心地段。任泽平团队2024 年房地产十大预测则强调 "长期看人口、中期看土地、短期看金融",人口向都市圈、城市群集中,未来是 "二八分化"。
辩证看:是结构性修复,不是 2027 全国普涨
必须强调,上述 "反弹" 全部带着限定词。高盛报告本身就明确:这不是 V 型强复苏,而是 "L 型再平衡"—— 长期住房供给比率 1.17 倍,高于发达市场约 1.1 倍的典型水平,价格难有持续大涨基础;全国新房销售面积到 2035 年将从 8.8 亿平方米降至 2.6 亿平方米,市场从新房主导转向二手房主导。
谨慎派同样有据。清华大学中国与世界经济论坛上,秦虹判断全国层面难以出现明显逆转,2026 年要实现正增长难度很大;清华大学中国经济思想与实践研究院 中指研究院黄瑜认为 2026 年仍处筑底修复、分化加剧阶段,"十五五" 中期才逐步走出底部;中指云 中国房地产业协会展望也指出,三四线城市整体仍在探底过程。中国房地产业协会 人口端,高盛测算结构性住房需求 2030 年后加速下降,城镇化率与住房拥有率已接近饱和。翟东升本人也把机会限定在 "一线和强二线的好房子",而非所有城市、所有楼盘。
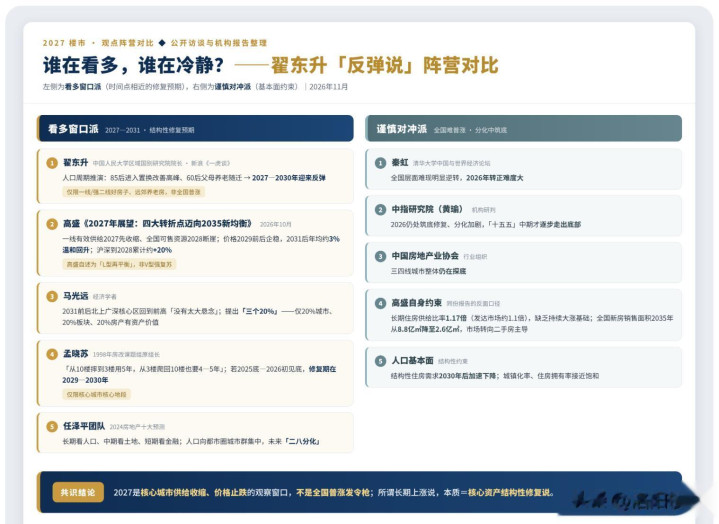
因此,2027 年更可能是核心城市供给收缩、价格止跌的观察窗口,而不是全国房价同步上行的发令枪。所谓 "长期上涨说",本质是 "核心资产结构性修复说":一线城市核心区先企稳、弹性更大,普通城市以横盘磨底为主。对自住家庭,可重点关注人口持续流入城市的现房与优质次新房;对资产配置,普涨暴富的时代已经结束,选城市、选地段、选产品的重要性远高于择时。
思考资本提示:文章来自网络,不代表本站观点。