
一套100万元的房子,一年收租约2.31万元。同样100万元放银行,按1.3%定存算,一年利息1.3万元。买房收租比存单多出约1万元。
这笔账,正在改变一些人的买房逻辑。
10月50城平均租金房价比为2.31%,比2023年初低点回升0.33个百分点。
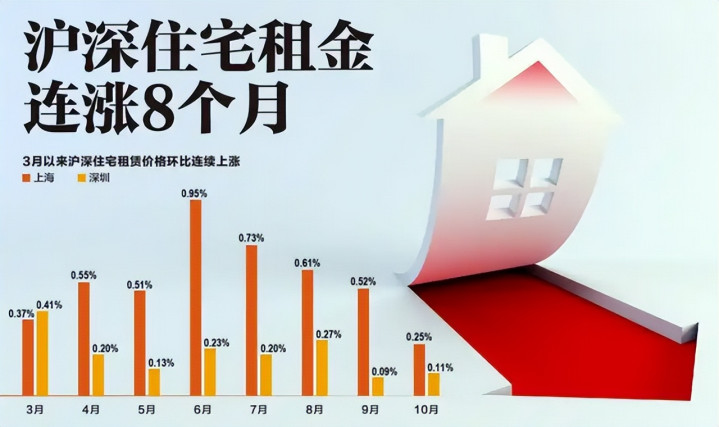
10月50城住宅平均租金33.87元/平方米/月,环比跌0.28%,同比跌2.02%。整体仍在往下走,沪深却逆势连涨8个月;一线城市前10个月租金累计涨1.0%,二线和三四线仍在下跌。
这波收租大军抢的是存款利率与租金回报之间的差距,房源本身没变得多抢手。房租没大涨,涨的是它在低利率环境里的相对吸引力。
这笔账,得扣掉一堆开销
2.31%是毛回报。空置期、维修、物业费、中介佣金、税费、家电折旧,一项项扣下去,实际到手要少一截。
更值得关注的是比值回升的原因。50城租金同比还在跌,只是跌幅收窄到近27个月最低。
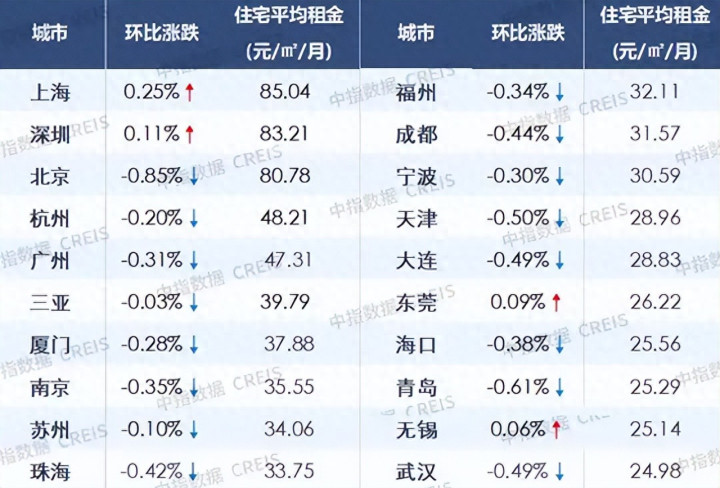
租售比回升0.33个百分点,主要因为房价回调。与其说租金牛市来了,不如说房价调整把租赁资产的收益率修回了合理区间。
按揭成本普遍高于2.31%的租金回报。买房靠租金还贷,中间差着一截,得靠房价上涨去补;房价不涨,这笔差价只能从工资里出。
谁在进场,谁在看
目前这波更像是一小批现金流充裕、能全款或低杠杆的人在买,另一批人在看。
这批人把房子当成一张长期存单:总价压得住,地段租得掉,租金能覆盖物业费与空置损失,剩下就是安心收息。
这套算法在低利率里成立,利率回升就失效。存款利率回到2%以上,2.31%的租金回报立刻失去优势。
推动他们的力量,恰恰是银行本身。居民存款往外挪一点,银行负债端结构就要重算。
可房子变不了现,每月等不来利息,还得交税、交物业费、应付租客。这就决定了分流是缓慢的、边际的,很难出现断崖。
银行真正担心的两件事是:高息负债留不住,低息资产抢不到。存款利率降到1%出头,本身就是在给息差腾地方。
换个角度看,银行是在主动把一部分追求收益的钱送出去。这些钱去了租金回报2.31%的房子,去了理财、债基、公募REITs,全在银行的资产负债表之外。
存款流失可以用同业资金补,客户关系流失补不回来。
为什么是沪深,不是全国
多数城市租金在2024年和2025年深度调整后回到合理区间,继续大幅下探的动力减弱。跌不动和涨得动是两回事。涨得动的地方,一定有新增租房人口,一定有别处替代不了的房源。
上海、深圳连涨8个月,东莞连涨5个月,无锡连涨2个月。共同点是产业还在扩张,年轻人还在流入。
企业招人,人来了要住,住的需求支撑租金;产业收缩,人走了,房子空着,降租也租不掉。
中指研究院研究主管程威提到,核心区位、交通便利、品质较好的房源仍然供不应求,远郊、大户型、老旧房源的空置和降价压力突出。同一座城市里,不同房源的命运已经出现分化。
保租房是另一个变量。这些房源按不高于同地段市场租金定价,对靠装修溢价的市场化房源形成价格压力。
供给端还有一个变化,存量房由售转租。二手房卖不动,业主挂到租赁市场,先收点租金覆盖月供。这类房源一多,同片区租金就被压下来。
季节性因素不能忽略。3月返工潮、6到8月毕业季是旺季,9月以后进淡季。
今年50城租金已连续两个月环比下跌,10月同比仍在负区间。沪深连涨8个月,指的是环比。环比连涨不等于同比转正。
这轮修复能走多远
支撑它的是利率。存款利率在1%出头,租金回报2.31%,只要这个比价还在,租赁资产就有吸引力;利率再往下走,比价还会扩大。
压低它的是收入。房租上限由租客工资决定,收入不涨,租金涨不动。房东提价,租客可以搬到更远,或者改成合租。
再就是供给。存量房转租、非居改租、保租房筹集,三条线都在增加房源。增量增速会放缓,方向没变。
一线和强二线的核心板块租金能稳住甚至小涨,外围与弱线城市继续承压,全国50城的租金水平大概率在低位横盘,个别月份跟着季节变化。
公募REITs里已有保租房、产业园、仓储物流产品,把租金现金流做成可交易的份额,门槛低,退出方便。
房子的长处是可控,看得见摸得着,能自己挑租客;短处是占用大量资金,一套房压住几十万甚至上百万,卖一次要几个月。
成熟市场的大城市,租金回报普遍高于2.31%。这个差距一半来自房价,一半来自租赁市场的成熟度。
对租客来说,短期不用怕房租大涨,核心区好房源会更抢手,签约时把租期与涨幅条款谈清楚,比事后抱怨管用。
对房东来说,2.3%附近是可以接受的回报水平。想用它覆盖月供,得看首付比例与贷款利率,杠杆加上去,账立刻变亏。
对储户来说,钱全放定存,购买力年年被动缩水;钱全押一套租金回报2.3%的房子,流动性就被锁死。两头都走不通,路在中间。
2018年到2020年,长租公寓接连爆雷,租金贷、高收低出、挪用押金,一批租客被赶出门,一批房东收不到钱。
低利率环境里,同样的坑更容易被重新踩一遍。租金回报一有吸引力,包租、托管、二房东这些模式就会冒头,承诺高回报的,多半在赌资金池不断裂。
房子重新变成一种生息资产。人们评价一套房的标准,正从能涨多少转向能收多少。租约期限也在变短,租客换城市更频繁,续租率下降,管理成本往上走。
人口在走的城市,租金早晚跟着人走;地段普通的房子,空置期会吃掉大半收益;资金不闲,一次急用钱就得降价出货。
租金涨不涨,最终看人往哪走。人往产业走,钱往回报走,房价往现金流走。
你觉得这轮租金上涨,是低利率逼出来的,还是城市基本面撑起来的?评论区聊聊。
思考资本提示:文章来自网络,不代表本站观点。